pg电子游戏官网:Mysteel:国庆节后北京建筑钢材市场价格或存在小幅回调压力
mg电子游戏平台:
9月北京建筑钢材供需两弱,价格振幅50元/吨。库存58.26万吨,较去年同期高34.46%;前三季度投放量同比下降18.08%。钢厂盈利不佳,产量处低位。房地产需求未达预期,宏观无大规模刺激。受美联储加息及焦炭提降影响,成本有坍缩压力。预计国庆节后北京建筑钢材市场价格大概率小幅回调,但幅度有限。
概述:回顾9月行情,用波澜不惊来形容非常贴切,供需两弱,全月价格振幅50元/吨。区域内钢厂优先轧制出口材,转产板材,外埠资源到货偏少,库存仍较去年同期多14.93万吨,节前备货需求小幅释放,呈现“温和回暖、后劲平平”特征,趋势向好,但总体高度有限。
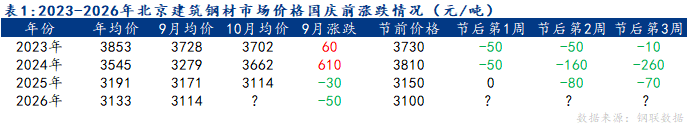
如上图所示,多数年份国庆节后价格下降,原因主要在于节前补库投掷部分需求,节后库存累积,季节性因素影响不可小觑,10月的需求较9月有所下滑,东北及西北需求首先受到冲击,“北材南下”及“西材东进”不可避免,为了争夺有限的需求,钢贸商被迫让利销售。
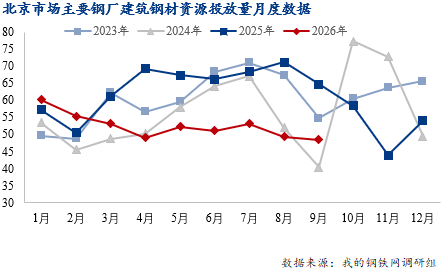
今年前三季度北京月均投放量52.44万吨,对比去年同期下降18.08%。集中度逐步提升,外埠资源投放占比进一步减小,即使有“金九银十”预期的月份,投放量也在50万吨上下徘徊。根据我的钢铁网9月30日调研数据得知钢厂盈利率6.93%,环比上周持平,同比去年减少49.78个百分点;日均铁水产量233.79万吨,环比上周减少1.87万吨,同比去年减少8.02万吨。钢厂盈利水平近四个月以来一直不佳,产量处于四年低位,但大概率会出现节后交易钢厂复产逻辑。
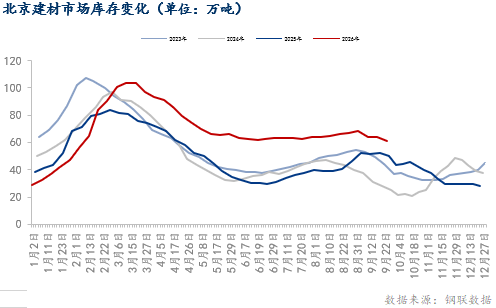
从2026年开年伊始,春节开工需求没有到达预期,库存一直高位徘徊。根据我的钢铁网9月30日统计,北京区域建筑钢材58.26万吨,较去年同期高34.46%,而且面临着四级钢、9米资源及两头资源占比过大,库存结构不合理的影响,钢厂因为利润原因,被迫减量供应中间规格大螺纹。
截止三季度收官,专项债累计发行3.36万亿,已发行规模占全年4.4万亿的70%,多数人认为9月份会有大量的新开工项目,但预期落空。房地产行业作为仅次于基建行业的用钢大户,也面临着迟迟不筑底的尴尬局面。房产作为占据中国居民70-80%家庭资产的大件消费,房价不涨就算跌,房产的金融属性向居住属性过渡。近期有关部门积极出台稳定“地价、房价及预期”的有力措施,但是中国房地产行业已发展到新的阶段,供需格局发生明显的变化,二手房成交为主,近期出台的现房销售政策及即将于国庆节期间生效的购房贷款贴息政策就是消化存量房的有力措施。房地产行业价格筑底及去化存量库存必须业主具备良好的看涨预期及对自身还款能力的充分信心,但明显看到一个问题,在人工智能快速地发展的时代,明显看到宏观向好及个人的无力感并存的尴尬局面。
钢铁行业在向下找平衡,供需双减,出口也不可能一直维持高增长局面,预计到2035年,中国粗钢产量将下降到8亿吨的水平。年内影响钢价的核心因素在于美联储加息进程、煤焦价格回调的压力及宏观政策有无托底的可能性。因地理政治学问题造成因原油价格持续上涨导致的输入性通胀压力高企,美联储已于9月加息25个基点,华尔街预期美联储将在2026年12月及2027年3月两个节点再各加息25个基点,本轮加息预计共计75个基点,对于商品的价值形成压制。自5月23日起,因山西矿难导致焦炭共计上涨5轮,共计350-375元,焦化厂陷入越涨越亏的尴尬局面。眼下来看,大概率不会走出负反馈,焦炭已于9月29日提降首轮100-110元,预计国庆节当天落地,对于钢厂的盈利水平有所改善,市场开始交易钢厂增产。宏观短时间内不可能会出现大规模政策,核心在于“六张网”、人工智能、机器人及高科技制造业,对于传统基建及房地产行业并未出现大规模刺激措施,行业期待的产量调控大概率也不可能会出现。综合看来,供需向下再平衡,成本有坍缩的压力,预计国庆节后北京建筑钢材市场价格大概率走出小幅回调的行情,但深度有限。